日経新聞オンラインに気になる記事が掲載されていました。果たしてどのような結論づけしているのか興味が湧きました。
記事内容
外部リンク:日経新聞オンライン(会員限定記事) 個人向け国債の「変動10年」、金利上昇局面だから有利は本当か
当分ブログでも先月取り上げましたが、金利高に伴い、債券への注目度が高まっています。日経オンラインでも、変動金利型の10年ものの個人向け国債の記事が掲載されました。
何か斬新な視点があるのかと1記事だけ閲覧できる貴重な無料会員枠を費消して、読んでみたところ、なんてことはない、将来の金利動向は予想できないので、固定5年と比較して一律どちらが有利か結論できるわけではないという、極当たり前の結論付しかなされていませんでした。
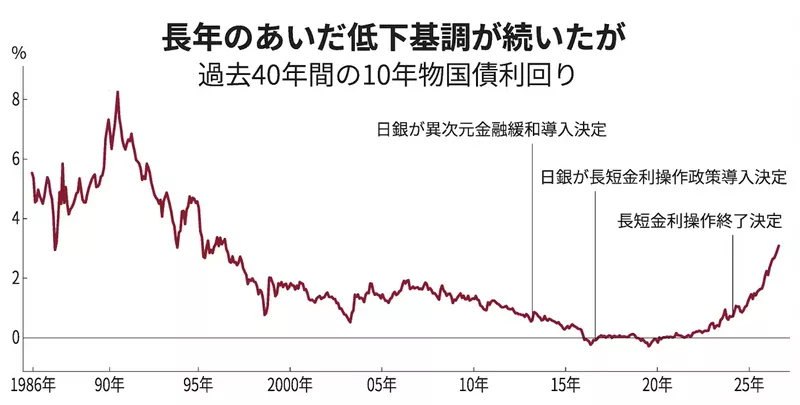
一応、触れられていたのは、10年債利回りが10年間にわたり上昇基調を続けることは過去40年なかったという点ですが、未来が過去の韻を踏むとは限らないし、少なくない金融機関が破綻した80年代のバブル経済崩壊の影響は甚大だったともいえ、こればかりはわかりません。
ただ、前回の債券インデックスの記事でも触れましたが、事実として、金利動向の変化の傾向は10年スパンで動き、個人の運用ではなかなか扱いずらいように思います。株式ですら持て余すのに、リスクの小さい債券でも頭を悩ませるのは個人だとなかなか大変です。
やはり、ブログ主個人は、
■10年国債利回りの利率×0.66%で半年ごとに金利が追従。低金利時も下限0.05%の設定。
■1年経過すれば、直近1年分の金利を放棄すれば、金利水準にかかわらず、元本変動なく中途換金可能
■国による無制限の元本保証
という極めて有利な特色から、個人向け国債変動10が、株式で取っているリスクのクッションとして第一に検討すべき商品と思っています。
乗り換えコスト
もう一つ、記事中で触れられていた、金利を予想して、満期前に途中で換金(≒1年分の金利放棄)して、乗り換える場合の利回りを現在の10年個人向け国債の2%の水準で変化なかったと仮定して、具体的にみてみます。
| 経過年 | 1年あたりの利回り | 換金後トータル利回り |
| 1年 | 0% | 0% |
| 2年 | 1% | 2% |
| 3年 | 1.33% | 4% |
| 4年 | 1.5% | 6% |
| 5年 | 1.6% | 8% |
| 6年 | 1.66% | 10% |
| 7年 | 1.71% | 12% |
| 8年 | 1.75% | 14% |
| 9年 | 1.77% | 16% |
| 10年 | 1.8% | 18% |
こうして具体的にみると、中途換金調整額は意外と影響大きく、満期まで待たず中途換金すると、利回りは結構低下することがわかります。
ただ、それでも、現在の金利水準だと、類似商品の銀行預金と比べても、また優位性がありそうです。また、金利が低下した場合、売却の場合の債券価格そのものも低下する一般債権と比較しても、元本変動なしの利点は大きいといえます。
結局、今現在の状況下では金利水準関係なく、個人向け国債変動10の商品性はやはり魅力的という結論になりそうです。
最後までお付き合いいただきありがとうございました。

コメント