
日本の長期金利が3%超、米国の長期金利が5%超と債券金利上昇が着目され、ニュース等で目にする機会も増えてきた感があります。そこで、個人の資産運用の観点から見直しすべき点はないか、1年半前とも比較して債券ファンドの現状を確認しておきたいと思います。
前回(2025年2月)
50代半ば、実験的FIRE中のブログ主の資産運用の目的は、労働収入無しで家計を維持すること、インフレによる将来の可処分所得の低下を回避すること、そして、現在賃貸住まいゆえ、住処が確保ではなくなる可能性への対処として、将来、不動産価格がどのように変動しても、購入できるだけの資産を維持しておくことです。
とはいえ、何か特別な運用とは無縁で、現在の資産割合は、全世界型インデックスを中心とした株式投資8割、個人向け国債変動10・預貯金2割になっていて、株式部分はひたすらホールド、生活費を預貯金から毎年定額取り崩し使用している状況です。
株式で相当リスクを取っていることと、債券はインデックスでも、扱いが難しく、特に個人向けの社債はブログ主にとっては居心地がよくなく、積極的には運用に含めてませんが、候補であることは間違いなく情報は追っています。
直近の長期金利動向
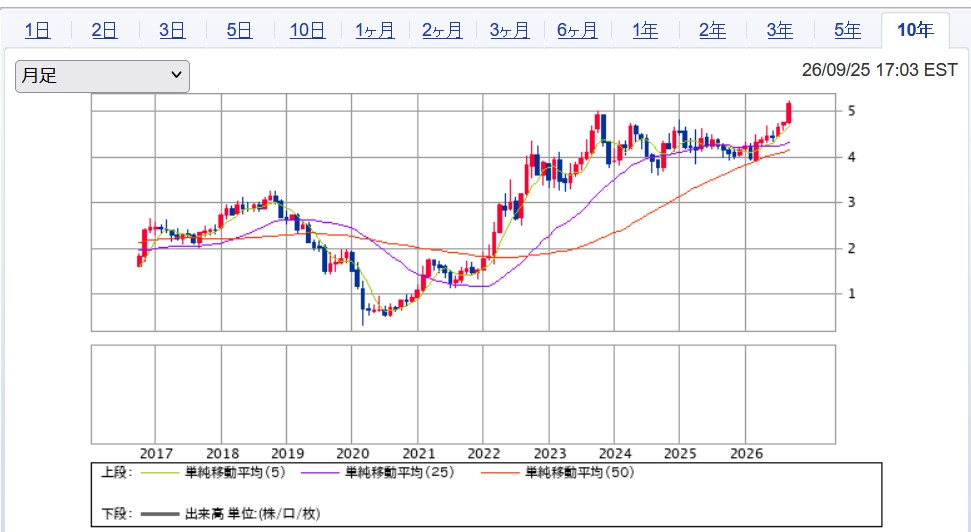
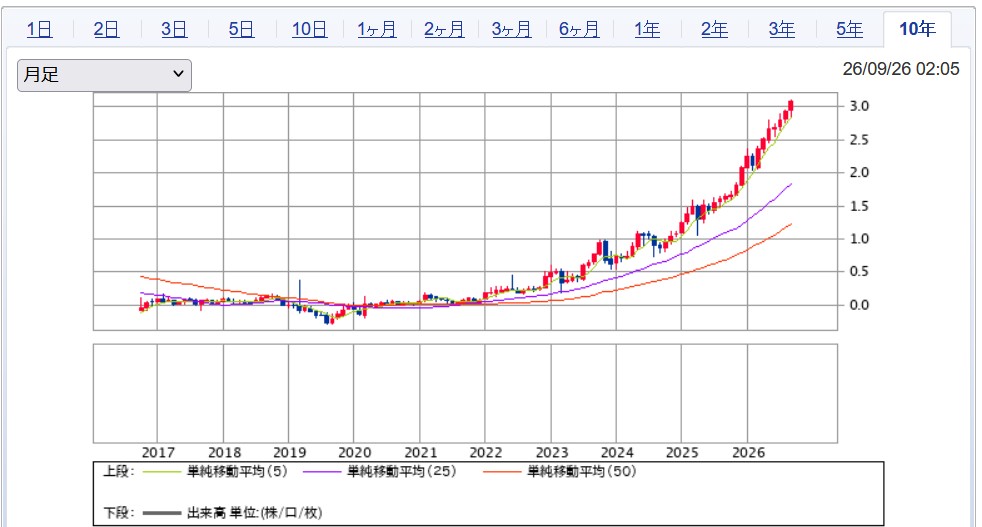
こうして10年で俯瞰すると、日米それぞれ全く違った様相です。日本の金利高は、直近の話ではなく、2022年頃から、もう何年も継続している状況です。
現実的な運用商品
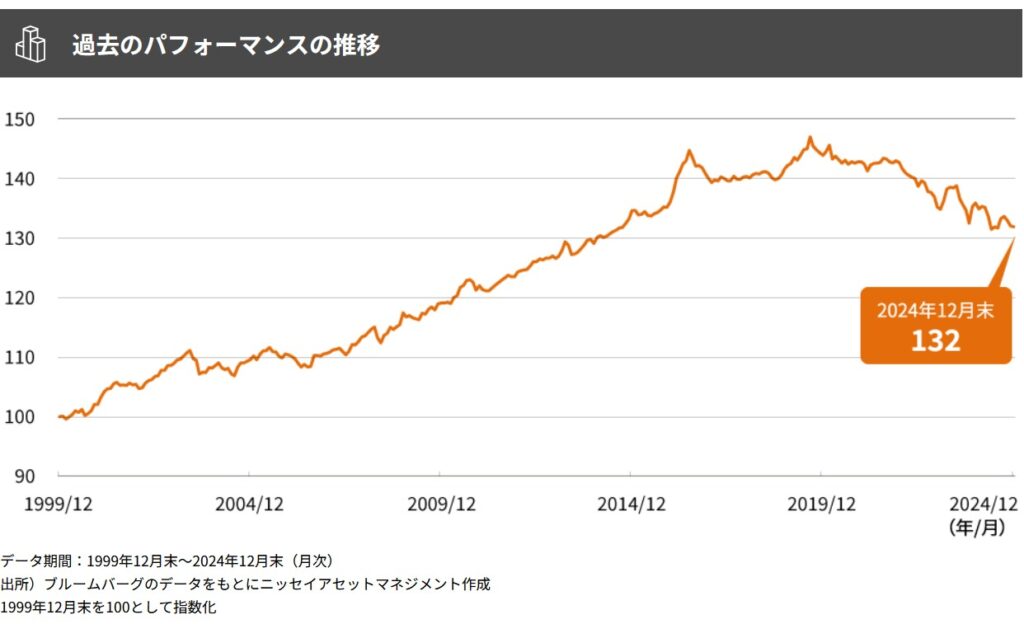
実際に、債券に投資するETF、投資信託の値動きを確認します。NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信(2510)でみてみるとともに、これだけ物価高が叫ばれている中、物価連動国債の立ち位置確認のために、MHAM物価連動国債ファンド(愛称:未来予想)とも比較します。
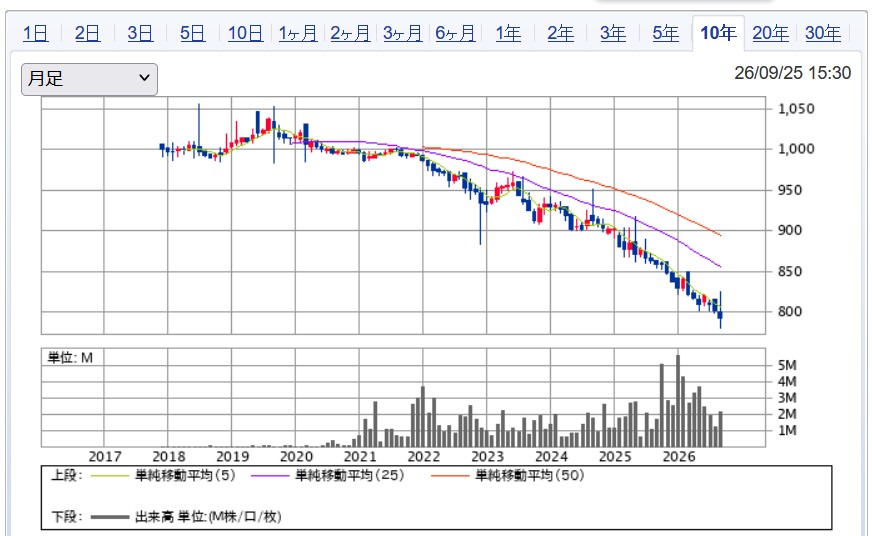
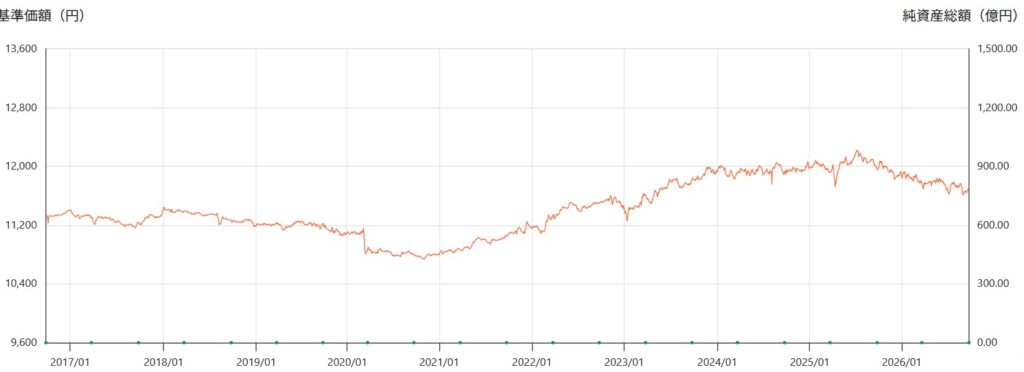
債券インデックスは金利上昇と綺麗に逆相関で下落しています。一方、物価連動国債については、また違った値動きもとても、単純に値動きを理解するのはやはり難しそう。

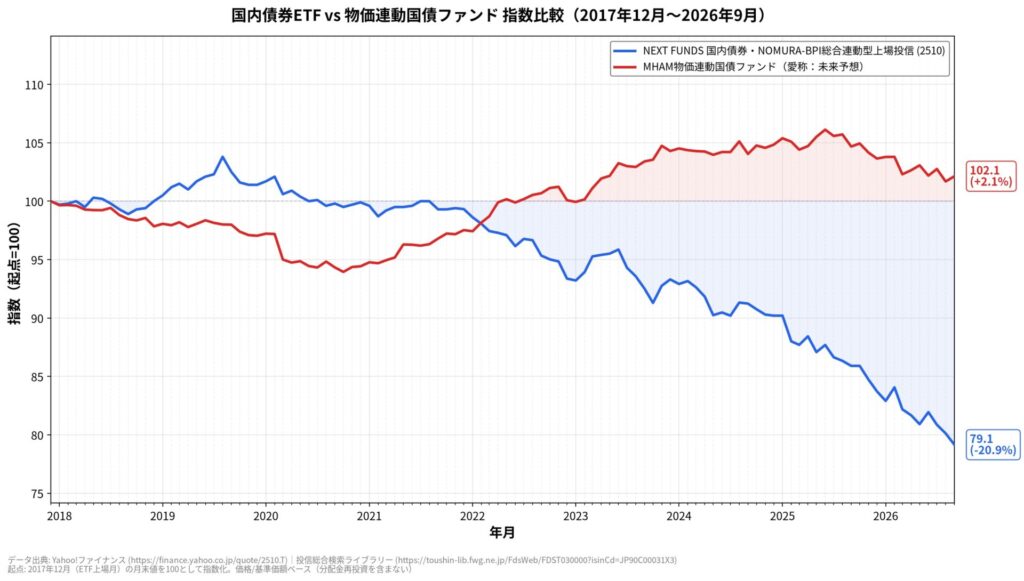
2017年12月を起点に基準価格を相対比較したAI生成のチャートです。投資信託はこの期間分配金0に対して、ETFは別途分配金がありますので、差はもう少し縮むでしょうが、それでも、容易には予想しがたい値動きです。
債券インデックスETFの方は、直近10年では全く駄目に見えますが、もっと長期で見ると、安定した値動きを示していて、わずか10年程度の値動きだけでは語れない難しさがやはりあります。
個人的見解
現在の金利水準でも、個人が運用可能な債券では、物価連動国債は、価格予想しづらいし、債券インデックス(NOMURA-BPI)は、魅力的だと判断すれば、逆張りで債券ファンドを検討しようかちらっと思ったのですが、依然長期金利との関係でどこまで価格下落するか、個人では予想難しいです。特に資産取り崩しの段階では、10年以上のスパンで変動するのはちょっと厳しい。
やはり、株式以外のリスクの低い運用は、1年経過すればいつ解約しても、直近1年分の利金放棄だけで、債券価格の変動を受けないのに、金利だけは長期金利に追従する個人向け国債変動10が金利水準も使い勝手も、そして何も考える必要のない精神的な楽さもあって、フログ主のような高年齢層には大変魅力的だと再確認しました。
最後までお付き合いいただきありがとうございました。

コメント