最近、自社株買いが増加しているという記事をちょくちょく目にしていたので、現状確認していたら、いろいろ気づきがありました。
高配当株投資はメリットばかりではない
ブログ主は高配当株投資には全く中立のスタンスですが、配当の都度課税される点での不利や高配当企業群の属性より、TOPIXやS&P500などをベンチマークとする無分配の時価加重平均型インデックス投資にはトータルリターンでほぼ劣るとの認識でした。故に、目先の利益に本能的に誘引される心理的罠を無視して、過度に高配当投資を持ち上げるスタンスには否定的です。
自社株買い
外部リンク:NEXT FUNDS 日本企業の株主還元政策について:配当と自社株買い
野村アセットさんのこちらの記事等を参考すると近年の日本企業の株主還元額(配当+自社株買い)は、結構凄まじい増加を示しています。株価全体が上昇するのも納得の増加ぶりです。
そして、自社株買いの拡大も目覚ましいです。上記のリンク先とは別の直近の野村證券さんの記事よりグラフを引用します。
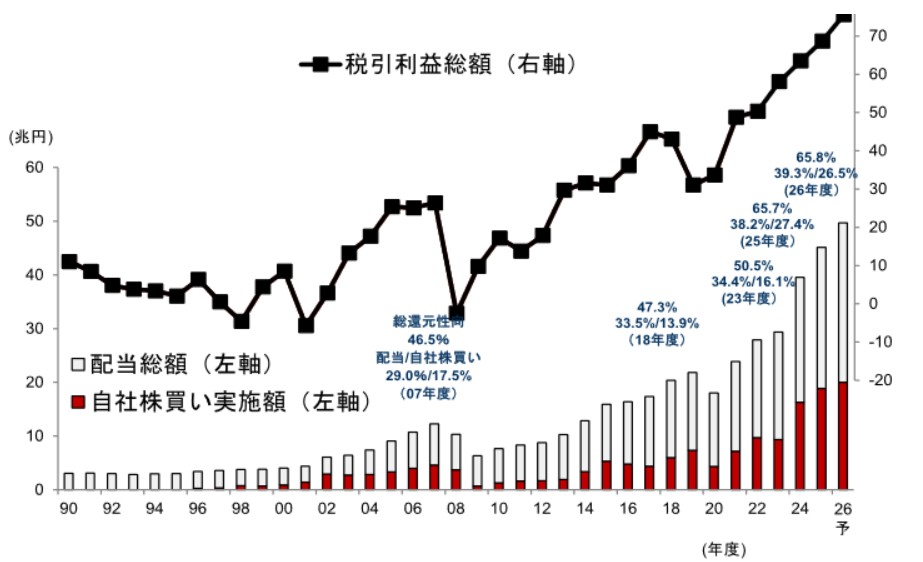
これらの記事に触れて、株主還元を配当ではなく自社株買いで実施してくれたら、還元時に課税されず、株価に反映されるため、税の繰り延べ効果の恩恵を受けられるし、NISA口座内であれば投資枠を消費しないしと株主にとっては悪くない傾向だと今更ながら気づきました。
ただ、規模やタイミングによっては、還元原資の無駄遣いともなりかねないので、企業側にとっても、機動的に行えるメリットは有るも、市場を見極めるというある種アクティブファンド的な手腕も必要で大変にも見えます。
ただ日経平均を追っていくだけでは随分上がったで終わりますが、背景では、随分と環境が変わっていることが目に見えてきます。
東証の市場改革も進められており、インデックスと投資中心で頻繁に売買しなくても、全体像は追っていかねばとつくづく思いました。
日本株の高配当インデックスは好成績
もう一つ、全く認識なかったのですが、日本株式は、ここ20年ぐらいは、高還元率投資のほうがパフォーマンスが良かったと記述されていたことです。
配当と自社株買いの株価リターンへの影響はどうでしょうか。グラフは、同様にMSCI Japan IMI構成銘柄を対象として、毎月、配当利回り※1上位20%の企業と自社株買い利回り※2上位20%の企業を選定し、株価リターンの平均値をMSCI Japan IMI構成全銘柄の株価リターンの平均値と比較しています。過去においては、配当利回りが高い企業、自社株買い利回りが高い企業のどちらも株価リターンは市場平均を上回って推移しており、企業の株主還元政策に着目した投資が日本株市場において有効に機能していたことが確認できます。
出典:NEXT FUNDS 日本企業の株主還元政策について:配当と自社株買い
個別高配当株ではなく、MSCI JAPAN IMIインデックス内の高配当株群とTOPIXの比較ですが、正直本当かと疑いました。
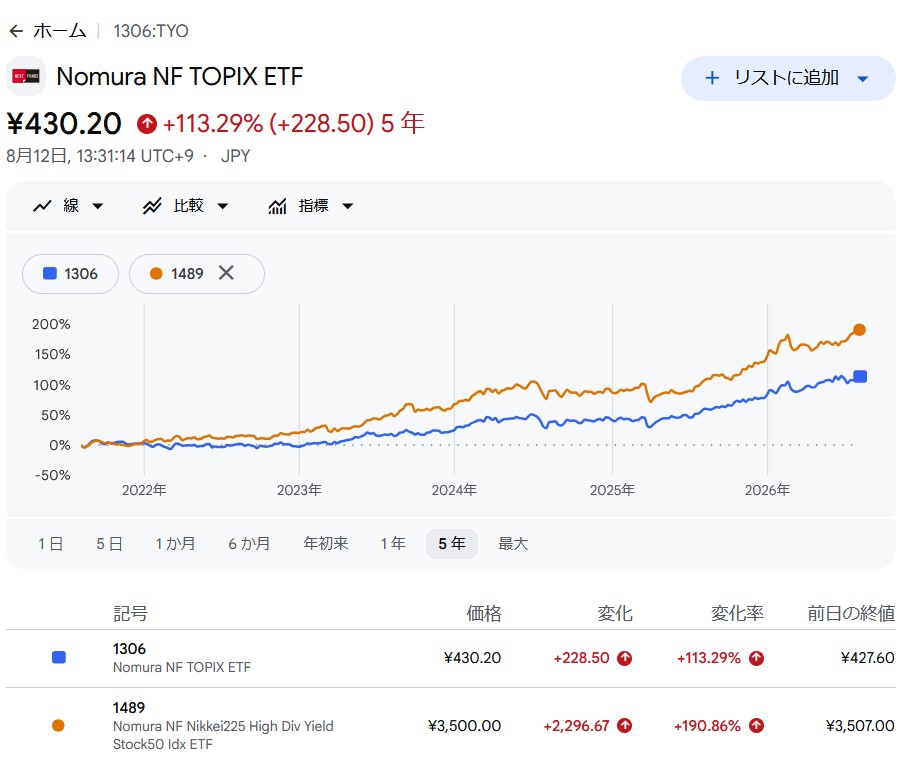
しかし、日経平均連動ETF(1489)と日経平均高配当株50(1306)ETFで直近5年で比較しても、同じ傾向でした。
さらに、20年ほどの期間でみても、この傾向は変わらずの模様。
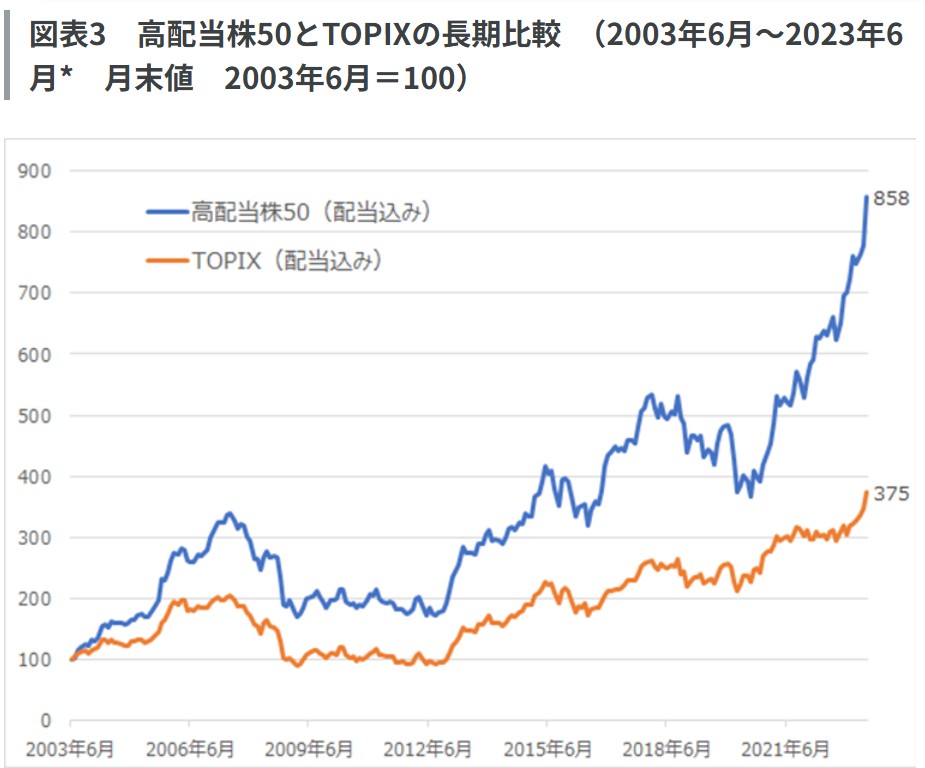
出典:SBI証券 日経平均の調整局面で堅調だった日本株ファンドは?
ブログ主は、日本株式はインデックスの中と趣味的な個別株で投資しているため、このような傾向は全く認識しておらず、ただアメリカ株式での高配当インデックスとS&P500の比較しか頭になかったため、自省しました。
この期間の日米の比較で差異が生じたのは、日本はバブル崩壊後の長期の景気低迷とデフレ、0金利政策からアベノミクス、円高→円安への反転の期間を含むのに対し、アメリカは、ITバブル崩壊からのIT企業群の驚異的な成長期と重なるからと要因は色々と考えられます。
ただ、比較的長期と認識される20年ぐらいでも、指数間で国による逆転現象が発生したり、切り取る期間で全く違った景色に見えることはやはり常に認識しておく必要があります。
加えて、オルカンなどのベンチマークである指数MSCI ACWIにおける日本株式の組入比率は今や一桁台。日本株式市場内のセクターの傾向は、世界的に見ると微々たる影響しか与えません。
今絶好調のS&P500そして、NASDAQ100も、5年、10年、20年後の立ち位置は誰も予想できません。こうした現象を見るとやはり、国も、セクターも、特定のファクターもすべて、より幅広く分散された全世界株式インデックスへの投資の意義を再認識します。
最後までお読みいただきありがとうございました。


コメント