前回、個人向け国債とNISAでの高配当株投資の比較記事を取り上げましたが、今回は保険との比較で好印象の動画がありましたので紹介します。
紹介動画
名古屋証券取引所とテレビ愛知コラボの「あしたのマネー」内の動画です。
この種の動画は業界側に配慮したものが多い中、シンプルに保険の成り立ちと機能から抑えるべき点を解説されており、迷う前に、原点回帰の意味も含めて視聴をお勧めします。
冒頭の損害と発生確率のマトリクス及び、学資保険・変額保険とNISAでインデックス投資どちらが有利か検討する場合は、保険側は、支払総額と受け取り見込み額の損得比較、インデックス投資側は、過去データから予想されるリスク(運用のブレ幅)を単純に比較すればいいという結論は、まさにそのとおりであり、ブログ主も同じ見解です。

保険は、「万が一に備える」「家族を守る」など、過度に情緒的要素が強調され、人間の心理も過剰に反応しがちで、合理的判断が妨げられる事が多いですが、将来の様々な事態に備えるという金融の枠組みの選択肢の一つとして、シンプルに預貯金や株式、不動産と比較する視点が欠かせません。

そして、動画内でも触れられていましたが、個人でわからないような複雑な商品は、得てして手数料が巧みに隠蔽され、個人には有利ではない事が多いのはそのとおりだと思います。
保険のみならず、アクティブファンドやラップファンドなど投資信託など金融全般の基本的事項と言えます。
そして、将来の不確定な事項は、誰にとっても不確定でコントロールできないため、プロに委ねたからと言って対価に見合う効果が得られるとは限らず、ここでコストを負担する必要性は慎重に検討されるべきです。
様々なコスト
金融商品のコストは万人共通で、運用で利益を得るのと同じ効果が期待できるため、回避できるものは回避したほうがいいものです。
ここで思い出したのが、水道料金等万人共通なのに、なかなかコントロールできないコストの存在です。
外部リンク:YAHOO!ニュース 【2026年最新】電気・ガス・水道代を都道府県別に徹底比較!あなたの住む街は高い?安い?
電気やガスは多少は選択の余地がありますが、水道料金等は厄介です。
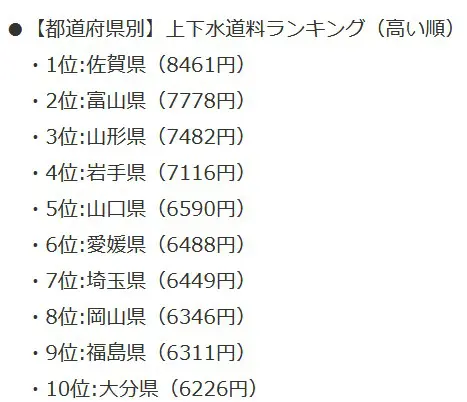
数値の取り方により幅が出るでしょうが、こちらによると毎月の水道料だけで、地域により数千円もの差があります。ブログ主も、直近の引っ越しで、全く同じ生活をしていて2倍の差を体感しましたので、格差は実在しています。
もちろん、都市ガスとプロパンガス、冷暖房費、賃貸料、土地建物代、駐車場代、冬タイヤ交換など、地域差はキリがなく、かつコストを勘案して引っ越しすることは非現実的も、コスト格差は知っておく必要があります。
水道料金の数千円の差だけでも運用で賄おうとすると、個人向け国債の数百万円分の年間利金相当となり、意外と大きいです。
だからこそ、万人共通で回避可能なコストには敏感にあるべきです。
最後までお読みいただきありがとうございました。
コメント